2026年11月6日至7日,中国金融评论国际学术会议在广西南宁举办,会议由China Finance Review International期刊主办,广西财经学院承办。我院2026级应用经济学专业硕士研究生唐浩峻应邀参会,并作题为《Asymmetric Transmission of Climate Risk to the Realized Volatility of Chinese Agricultural Futures》的学术报告。
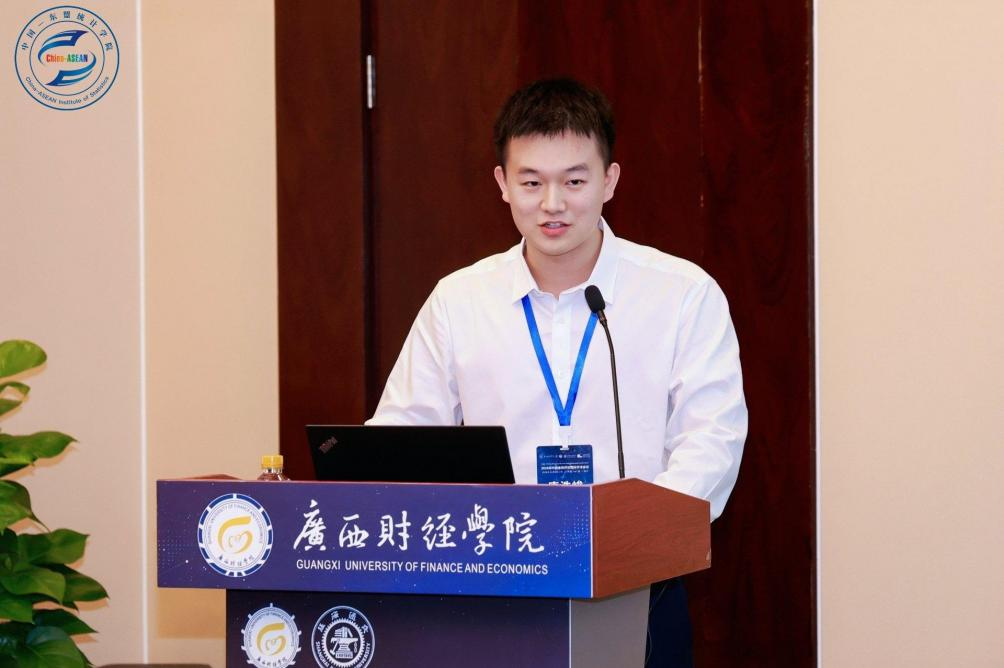
汇报现场,唐浩峻详细介绍了其研究成果。该研究基于5分钟高频数据,运用随机森林、CatBoost等四种集成学习方法,对比传统线性模型,考察了气候风险对中国农产品期货已实现波动率的非对称传导效应。研究发现,非线性集成模型在预测中表现更优,且气候政策不确定性会对农产品期货的下行波动产生显著影响。该研究为农产品市场风险防控与对冲策略提供了重要的量化参考,也进一步丰富了金融资产波动率领域的实证研究。
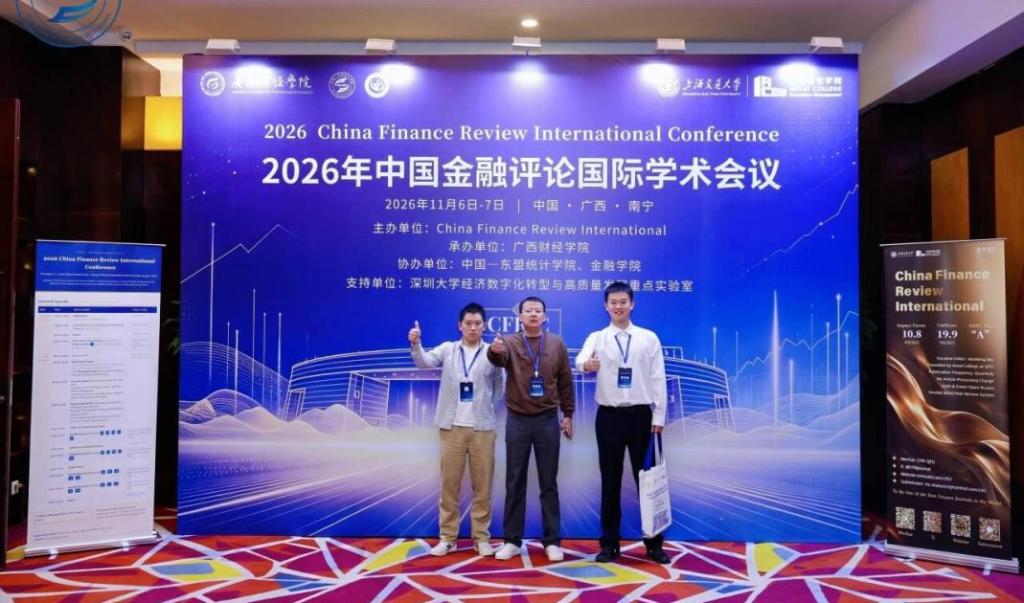
谈及参会感受,唐浩峻表示,通过聆听专家报告、与参会学者交流探讨,他深刻认识到,在金融场景中运用机器学习时,增强模型可解释性、避免“黑箱”问题的重要性。未来,他将继续深耕金融资产定价与机器学习方法,将所学融入专业学习与实践。学院也将持续鼓励学子参与高水平学术交流,以开拓视野、提升科研素养,助力复合型金融人才培养。
(一审:晁苗苗;二审:陈宇科;三审:谭建春)
经济与管理学院
2026年11月13日


