2026年10月30日至11月1日,第二十八届中国管理科学学术年会在北京成功举办。本届年会由中国优选法统筹法与经济数学研究会、中国科学院科技战略咨询研究院、《中国管理科学》编辑部主办,北京理工大学经济学院承办。我院2025级金融专业硕士研究生周宇航、许淦枝应邀参加会议,并在平行论坛分别作学术汇报。
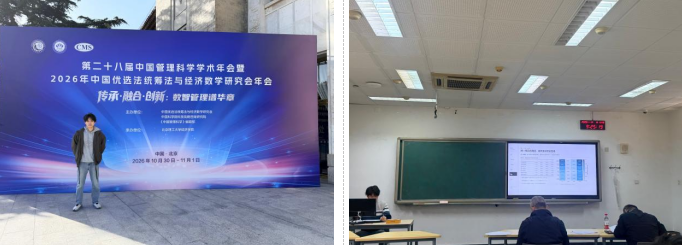
汇报现场,周宇航分享了题为《供应链碳暴露的组合治理:连续授权与资格筛选》的研究成果。该研究聚焦绿色投资规则与组合碳治理问题,深入剖析了“资格筛选”与“组合碳暴露预算”两类治理工具的内在区别。基于38个投入产出行业及企业财务数据,该研究创新性地构建了“相对供应链运营碳暴露指数”,并将其嵌入组合优化模型。实证表明,传统的排除式筛选(即直接剔除高碳企业)并不能有效实现最终的实际降碳效果,而设定明确的“碳预算”则能在控制风险的前提下,精准实现降碳目标。在同等碳暴露水平下,该研究进一步揭示了不同治理工具的实际应用价值,为绿色金融工具的评估与投资组合优化提供了坚实的实证依据。
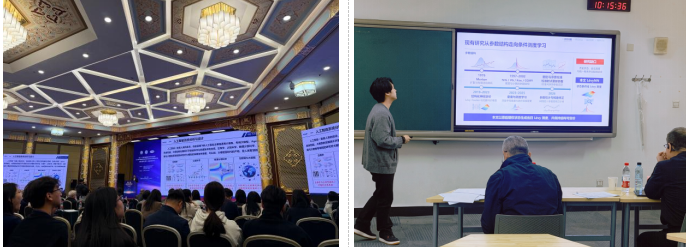
许淦枝则是围绕《从校准到学习:风险中性跳跃测度的动态感知》进行了详细汇报,从研究背景、模型构建与实证设计等方面进行了详细阐述。该研究针对传统金融模型难以动态刻画市场风险的问题,创新性地构建了状态条件风险中性Lévy测度学习框架(LévyNN)。依托沪深300ETF期权等数据,该框架能利用神经网络感知市场状态,动态生成风险测度,进而实现更精准的期权定价。实证表明,该框架的预测误差显著低于传统的固定参数模型,为金融资产定价提供了全新的量化工具。
此次参会,周宇航表示,平行论坛节奏紧凑,专家们的点评一针见血。他认为,学术报告不仅是科研成果的展示,更是推动论文改进的契机,高标准的外部反馈让他清楚地看到了自身研究的差距,也进一步坚定了他“把研究做在真实问题上”的科研初心。许淦枝则表示,本次学术交流收获颇丰,既学习了管理科学前沿研究方法,也深受专家们“立足现实问题出发凝练科学命题”思路的启发。他深刻认识到,一篇好的论文必须回答好三个核心问题:“研究问题从哪里来、研究为什么重要”以及“研究结果说明了什么”。本次学术交流助力他打破研究瓶颈,真切体会到学术交流对拓宽视野、破除思维定势的重要作用。
未来,学院将继续鼓励学生深耕前沿、立足实际,以交流促科研、以实践强培养,持续赋能学科发展,稳步提升人才培养质量。
(一审:晁苗苗;二审:陈宇科;三审:谭建春)
经济与管理学院
2026年11月5日


